Praxisbewertung für Ärzte, BAG und MVZ

Was ist Ihre Praxis wert – und was davon lässt sich übertragen?

Wir bewerten Einzelpraxen, BAG und MVZ – nachvollziehbar hergeleitet statt aus pauschalen Umsatzfaktoren.

Oliver Sonntag · Ihr Ansprechpartner
4,95 von 5 · 15 Bewertungen auf ProvenExpert*

Rückmeldung am selben Werktag · Festpreis ab 4.403 € inkl. USt. (3.700 € netto) · Vergütung unabhängig vom Praxiswert

  • Mitglied der EACVA
  • Methodik angelehnt an IDW S 1
  • Über 12 Jahre Bewertungserfahrung auf Vorstandsebene

Welche Praxis wird bewertet?

1EinzelpraxisInhabergeführt: Ein großer Teil des Erfolgs hängt an Ihrer eigenen ärztlichen Arbeit.Wir trennen Ihre Arbeitsleistung vom Mehrertrag, den ein Nachfolger fortführen kann – typischerweise im modifizierten Ertragswertverfahren.Praxis einordnen →Wie viel bleibt nach dem Unternehmerlohn?
2BAG oder PraxisanteilEin Gesellschafter tritt ein oder aus, oder ein Anteil muss für Kaufpreis oder Abfindung bewertet werden.Wir zeigen, wie stark Patienten, Personal und Ertrag an einzelnen Gesellschaftern hängen – und was institutionell bleibt.Praxis einordnen →Personenbezogen oder institutionell?
3MVZAngestellte Ärzte, zentrale Organisation, vielleicht mehrere Standorte.Je unabhängiger die Ertragskraft von einzelnen Ärzten, desto eher Ertragswert oder DCF angelehnt an IDW S 1.Praxis einordnen →Welche Methode passt?

Unsere Vergütung ist unabhängig vom ermittelten Praxiswert. Festpreis statt Provision. Wir arbeiten als Parteigutachter für eine Seite oder als neutraler Gutachter für Abgeber und Übernehmer gemeinsam – nie für beide gegeneinander.

Bewertung oder Kaufpreis liegt vor? Prüfen lassen →

Bewertungen zu allen Leistungen der Surion GmbH. Auf ProvenExpert sind sie nur mit persönlicher Einladung möglich, die wir an Kunden und Gesprächspartner senden. Bei Google kann jeder angemeldete Nutzer bewerten; 6 dieser Bewertungen hat ProvenExpert übernommen. Stand: 25.09.2026.

Welche Fragen beschäftigen Sie gerade?

Tippen Sie an, was Sie beschäftigt – darunter erscheint sofort eine kurze Antwort. Ihre Auswahl können Sie mit Ihrer Anfrage mitsenden; an Werbe- oder Analysedienste geht sie nicht.

Noch nichts ausgewählt.

Gleicher Umsatz, anderer Praxiswert.

Zwei Arztpraxen erzielen je 1,0 Mio. Euro Umsatz. Die historische Umsatzhöhe ist identisch – die Übertragbarkeit der Ertragskraft ist es nicht.

Praxis A

Fast vollständig vom Inhaber getragen: 60 Stunden pro Woche, die meisten Patienten behandelt er selbst, langjährige persönliche Zuweiserbeziehungen.

Praxis B

Mehrere angestellte Ärzte, eingespieltes Team, standardisierte Abläufe – die Organisation funktioniert weitgehend unabhängig vom einzelnen Gesellschafter.

Schematische Darstellung ohne Zahlen. Personenbezogener Goodwill kann beim Ausscheiden schnell an Wert verlieren; institutioneller Goodwill geht regelmäßig besser auf einen Nachfolger über.

Was den Praxiswert bestimmt.

Historische Zahlen sind der Ausgangspunkt. Entscheidend ist, welche Ertragskraft zum Stichtag nachhaltig und für einen Nachfolger tatsächlich erreichbar ist.

Erträge

  1. 1Fachrichtung und LeistungsangebotWas die Praxis anbietet und welche Leistungen ein Nachfolger fortführen kann.
  2. 2Kassen-, Privat- und SelbstzahlerstrukturWoher die Umsätze kommen und wie stabil sie sind.
  3. 3Fallzahlen und FallwerteWie viele Fälle mit welchem Wert – nachhaltig, nicht im besten Jahr.

Menschen

  1. 4Tatsächlicher Arbeitsumfang des InhabersWie viele Stunden Sie selbst behandeln, führen und organisieren.
  2. 5Angestellte Ärzte und TeamWie viele Ärzte, wie gebunden, wie stabil das Praxisteam ist.
  3. 6Patienten- und ZuweiserbindungWie stark Patienten und Zuweiser an Ihrer Person hängen.

Rahmen

  1. 7Zulassung und NachbesetzungVersorgungsauftrag, Nachbesetzungsverfahren, persönliche Leistungsgenehmigungen.
  2. 8Standort, Wettbewerb und MietvertragOb der Standort langfristig gesichert ist.
  3. 9Geräte und InvestitionsbedarfWas unmittelbar nach einer Übernahme investiert werden müsste.

Mit Surion

  • Ertragskraft normalisiert
  • Arbeitsleistung abgegrenzt
  • Goodwill eingeordnet

Warum der Praxisgewinn nicht vollständig kapitalisiert werden darf.

Der Gewinn einer inhabergeführten Praxis vergütet auch Ihre eigene ärztliche Arbeit. Diese Arbeitsleistung ist keine Rendite der Praxis – sie wird vorher abgezogen.

Warum eine Faustformel nicht reicht.

Umsatzfaktoren und Durchschnittspreise können eine Bewertung plausibilisieren. Den Wert der konkreten Praxis beantworten sie nicht.

Welche Methode?

Welche Methode?

Stark inhabergeführte Einzelpraxis: insbesondere das modifizierte Ertragswertverfahren. BAG: personenbezogene und institutionelle Elemente zugleich. Größeres MVZ: klassischer Ertragswert oder DCF angelehnt an IDW S 1. Entscheidend ist nicht die Rechtsform, sondern woher die Ertragskraft kommt.

Vertragsarztsitz

Vertragsarztsitz

Die Zulassung ist kein gewöhnlicher Vermögensgegenstand. In gesperrten Planungsbereichen werden die wirtschaftlichen Interessen des Abgebers bei der Bewerberauswahl nur berücksichtigt, soweit der Kaufpreis den Verkehrswert nicht übersteigt (§ 103 SGB V). Eine allgemeine Kaufpreisobergrenze für jeden Praxisverkauf folgt daraus nicht.

Hinweise von BÄK und KBV

Hinweise von BÄK und KBV

Die gemeinsamen Hinweise vom 9. September 2008 enthalten wichtige Grundgedanken, sind aber ausdrücklich keine rechtsverbindliche Bewertungsnorm. Parameter aus 2008 dürfen heute nicht ungeprüft fortgeschrieben werden.

Geräte und Substanzwert

Geräte und Substanzwert

Bei einer Ertragswert- oder DCF-Bewertung tragen betriebsnotwendige Geräte bereits zu den künftigen Überschüssen bei. Den kompletten Gerätewert zusätzlich aufzuschlagen, kann zu einer Doppelzählung führen.

Marktpreise und Multiples

Marktpreise und Multiples

Ein beobachteter Kaufpreis ist zunächst ein Preis, nicht der Wert einer anderen Praxis. Marktdaten eignen sich zur Plausibilisierung eines hergeleiteten Werts – nicht als Ersatz dafür.

Was Sie von uns erhalten

Nicht nur einen Wert, sondern eine nachvollziehbare Herleitung der wesentlichen Annahmen und Werttreiber – mit Sensitivitäten, wo Faktoren unsicher oder verhandelbar sind.

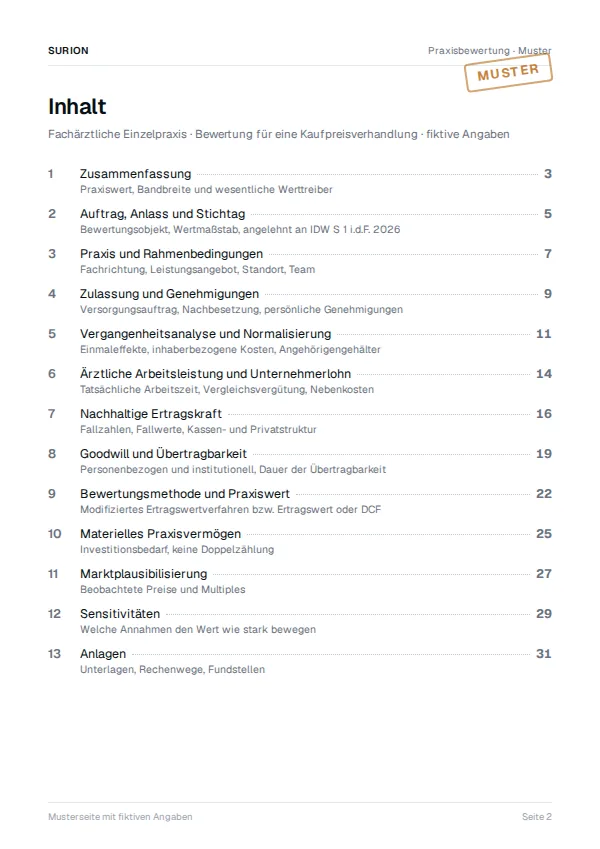
Musterseite einer Praxisbewertung: Gliederung mit 13 Kapiteln
Gliederung
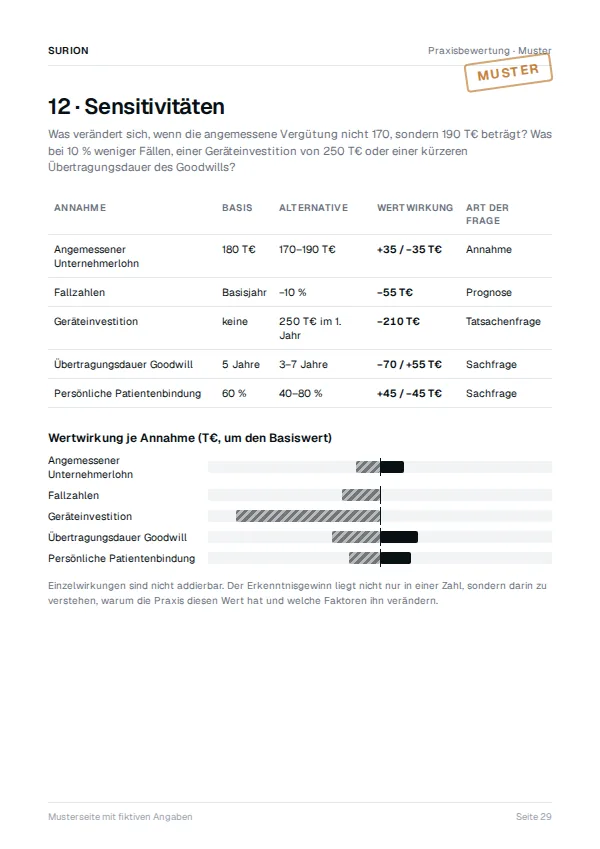
Musterseite einer Praxisbewertung: Sensitivitäten der wesentlichen Annahmen
Sensitivitäten

Musterseiten einer Praxisbewertung mit fiktiven Angaben.

Welche Unterlagen benötigt werden

Welche Unterlagen benötigt werden

Für eine erste Einschätzung müssen noch nicht sämtliche Unterlagen vollständig aufbereitet sein. Für die Bewertung typischerweise:

  • Jahresabschlüsse bzw. EÜR der vergangenen Jahre
  • aktuelle BWA
  • KV- und Privatabrechnungen
  • Fallzahlen und Umsatzstruktur
  • Personalübersicht mit Arbeitszeiten und Vergütungen
  • Anlagenverzeichnis
  • Mietvertrag
  • relevante Zulassungen und Genehmigungen
  • Gesellschaftsvertrag bei BAG oder MVZ
  • geplante Investitionen und Veränderungen seit dem letzten Abschluss

Besonders wichtig ist zusätzlich das Gespräch mit Ihnen: Warum kommen Patienten gerade in diese Praxis? Welche Zuweiser hängen persönlich an Ihnen? Wie viele Stunden arbeiten Sie tatsächlich?

In zwei Rollen – Sie entscheiden

  • Neutraler GutachterAbgeber und Übernehmer oder alle Gesellschafter beauftragen uns gemeinsam und verteilen die Kosten nach ihrer Vereinbarung. Eine gemeinsame Faktenbasis statt zweier Gutachten, die weit auseinanderliegen.
  • ParteigutachterFür eine Seite, nach denselben Maßstäben und mit offenem Blick auf die Schwachstellen der eigenen Position – etwa vor einer Kaufpreisverhandlung.

Ein Fall aus dem Gesundheitswesen

Anonymisiert. Wir zeigen, was fachlich untersucht wurde – nicht, wer gewonnen hat.

Wertberechnung · Anfangsvermögen

Beteiligungen an zwei Gesundheitsdienstleistern, Stichtag lange zurückliegend

Ausgangslage
Zwei verbundene GmbHs, zu bewerten zum Tag der Eheschließung fast zwei Jahrzehnte später.
Streitpunkte
Hängt der Erfolg am Gesellschafter? Geschäftsführervergütung für beide Gesellschaften, Forderungen zwischen den Gesellschaften, eine verlustreiche Schwestergesellschaft.
Vorgehen
Personenbezug geprüft statt unterstellt, Kapitalmarktdaten zum damaligen Stichtag, spätere Entwicklungen nur, soweit am Stichtag angelegt; Liquidationswert als Untergrenze.
Ergebnis der Analyse
Stichtagsgerechte Werte mit Sensitivitäten. Die verlustreiche Beteiligung hatte einen negativen Wert und war wegen der beschränkten Haftung mit null anzusetzen; Gesellschafterhaftungen wurden gesondert im Privatvermögen erfasst.
Oliver Sonntag, Gründer von Surion

Entscheidend ist nicht nur die Zahl, sondern ob nachvollziehbar ist, wie sie zustande kommt.

M.Sc. Oliver Sonntag

Gründer von Surion, Bewerter

  • Über 12 Jahre Bewertungserfahrung auf Vorstandsebene im Industrie-Mittelstand
  • Spezialisiert auf Unternehmensbewertung
  • Mitglied der EACVA
  • Vermögensschaden-Haftpflicht bis 3 Mio. € abgesichert
Mit Oliver Sonntag sprechen

Vertraulich, kostenfrei und unverbindlich.

So läuft die Zusammenarbeit ab

  1. 1Ausgangslage kurz schildernEinige Stichpunkte zu Praxis und Beteiligungsverhältnissen genügen. Sie hören am selben Werktag von uns; im kostenfreien Erstgespräch nehmen wir uns die Zeit, die Ihr Fall braucht.
  2. 2Fragestellung und Tiefe festlegenWir klären Anlass, Stichtag und Bewertungsobjekt – und welcher Umfang dafür sinnvoll ist.
  3. 3Angebot zum FestpreisUmfang, Unterlagen, Zeitrahmen und Preis stehen vor der Beauftragung fest. Unsere Vergütung ist unabhängig vom ermittelten Praxiswert.
  4. 4Praxiswert herleiten und erläuternNachhaltige Ertragskraft, Arbeitsleistung und übertragbarer Goodwill – mit Sensitivitäten, wo Annahmen unsicher sind.

Wertberechnung oder Gutachten?

Eine Wertberechnung beantwortet: Was könnte meine Praxis wert sein? Ein Gutachten beantwortet zusätzlich: Warum ist gerade dieser Wert für diesen Anlass fachlich vertretbar?

1. Gibt es unterschiedliche wirtschaftliche Interessen?Etwa Abgeber und Übernehmer, Mitgesellschafter, Erben oder Ehegatten.
2. Muss ein Dritter dem Wert vertrauen oder über ihn entscheiden?Etwa Gericht, Zulassungsgremium, Finanzamt oder Bank.
3. Hat der Wert erhebliche rechtliche oder wirtschaftliche Folgen?Etwa eine hohe Abfindung, ein hoher Kaufpreis oder eine Erbauseinandersetzung.

Beantworten Sie die drei Fragen – Sie sehen sofort, welche Bewertungstiefe voraussichtlich passt.

Ein Gutachten ist nicht bei jedem Praxisverkauf nötig. Im Erstgespräch sagen wir Ihnen auch, wenn eine Wertberechnung reicht.

Zum Vergleich: Im Beispiel verändern 10 T€ Unternehmerlohn den übertragbaren Mehrertrag um rund 8 % – jedes Jahr.

Wertberechnung Einstieg

ab 4.403 €

inkl. 19 % USt. · 3.700 € netto

Kein Geld verloren: Wird bei Beauftragung einer Stellungnahme oder eines Gutachtens innerhalb von 6 Monaten vollständig angerechnet.

Begründeter Wert mit Bandbreite, Werttreibern und Gegenpositionen, in 2–4 Werktagen ab vollständigen Unterlagen. Für Verhandlung und Entscheidung; im Verfahren kann sie geringer gewichtet werden als eine Stellungnahme oder ein Gutachten.

Gutachterliche Stellungnahme

ab 11.543 €

inkl. 19 % USt. · 9.700 € netto

Bewertung angelehnt an IDW S 1 mit ausreichender Plausibilisierung der Planung – als neutraler Gutachter oder Parteigutachter. Auf Wunsch als Express in 1–2 Wochen ab vollständigen Unterlagen.

Die Prüfung eines vorhandenen Gutachtens kostet ab 1.785 € inkl. USt. (1.500 € netto). Ein Gutachten für besonders streitige Fälle, mit vollumfänglicher Plausibilisierung und größter Dokumentationstiefe, bieten wir zum Festpreis nach Umfang an – im Angebot vor der Beauftragung.

Festpreis nach vereinbartem Umfang, etwa der Zahl der Standorte, Gesellschafter und Stichtage. Sie erhalten vor der Beauftragung ein verbindliches Angebot.

Praxis unverbindlich einordnenKostenfrei · Rückmeldung am selben Werktag

Für Steuerberater, Anwälte und Banken

Wir liefern die bewertungsfachliche Grundlage, Sie führen das Mandat. Rechtliche und steuerliche Würdigung bleiben bei Ihnen.

  • Kaufpreis und Finanzierung vorbereitenEin begründeter Praxiswert als Grundlage für Kaufpreisverhandlung und Bankgespräch – mit offengelegten Annahmen.
  • Anteile und Abfindungen bewertenEintritt oder Ausscheiden aus BAG oder MVZ: Anteilswert mit Blick darauf, was an einzelnen Gesellschaftern hängt. Ohne abweichende Regelung im Gesellschaftsvertrag steht dem Ausscheidenden eine dem Wert seines Anteils angemessene Abfindung zu (§ 728 BGB).
  • Vorhandene Bewertung prüfenMethodik, Unternehmerlohn, Goodwill-Übertragbarkeit und Doppelzählungen – ab 1.785 € inkl. USt. (1.500 € netto).
  • Im Termin und abgesichertAuf Wunsch erläutern wir eine Stellungnahme im Gerichtstermin. Vermögensschaden-Haftpflicht bis 3 Mio. €.

Worauf Sie sich verlassen können.

„Die Verbindung aus methodischer Disziplin nach IDW S 1 i.d.F. 2026 und operativer Vorstandserfahrung in der Plan-Plausibilisierung ist im Mittelstandssegment selten – und genau dort entscheidend.“
Prof. Dr. Daniel StengerProf. Dr. Daniel StengerHochschule Kaiserslautern, Mitglied des wissenschaftlichen Beirats der Surion GmbH

Häufige Fragen

Was ist eine Arztpraxis wert?

Der Teil der Ertragskraft, den ein Nachfolger tatsächlich fortführen kann. Dafür werden drei Dinge getrennt: die persönliche ärztliche Arbeitsleistung des Inhabers, der personenbezogene und deshalb nur eingeschränkt übertragbare Goodwill und die dauerhaft in der Praxisorganisation vorhandene Ertragskraft.

Warum reicht ein Umsatzfaktor nicht?

Zwei Praxen mit je 1,0 Mio. Euro Umsatz können sehr unterschiedliche Werte haben – etwa wenn die eine fast vollständig vom Inhaber getragen wird und die andere mit angestellten Ärzten und eigener Organisation arbeitet. Umsatzmultiplikatoren und beobachtete Preise können eine Bewertung plausibilisieren, ersetzen sie aber nicht.

Wie wird der Unternehmerlohn bestimmt?

Angesetzt wird, was ein Erwerber für einen entsprechend qualifizierten angestellten Arzt und die Managementleistung aufwenden müsste. Zu berücksichtigen sind unter anderem Fachgebiet, tatsächliche Arbeitszeit, Umfang der Behandlungstätigkeit, Führungsverantwortung, Praxisgröße, Qualifikation, Vergütung vergleichbarer angestellter Ärzte und Arbeitgebernebenkosten.

Was ist der Unterschied zwischen personenbezogenem und institutionellem Goodwill?

Personenbezogener Goodwill hängt am bisherigen Arzt – an Reputation, Fachkompetenz und persönlichen Beziehungen – und kann bei seinem Ausscheiden schnell an Wert verlieren. Institutioneller Goodwill ist an die Praxis gebunden – Standort, Organisation, Team, weitere Ärzte – und geht regelmäßig besser auf einen Nachfolger über.

Wird der Patientenstamm verkauft?

Nein. Patienten entscheiden frei, ob sie die Praxis nach einem Wechsel weiter aufsuchen, und Patientendaten unterliegen gesonderten berufs- und datenschutzrechtlichen Anforderungen. Bewertet wird die Chance, dass Patientenbeziehungen fortbestehen – je stärker sie an der Person des bisherigen Arztes hängen, desto vorsichtiger.

Wie lange bleibt der Goodwill bestehen?

Dafür gibt es keine allgemeingültige Zahl. Für eine kurze Übertragungsdauer sprechen etwa stark personenbezogene Arzt-Patient-Beziehungen und persönliche Zuweiserabhängigkeit; für eine nachhaltigere institutionelle Ertragskraft mehrere angestellte Ärzte, stabile Organisation und ein langfristig gesicherter Standort. Die Dauer wird aus der konkreten Praxis abgeleitet.

Welche Rolle spielt der Vertragsarztsitz?

Die Zulassung ist kein frei übertragbarer Vermögensgegenstand, die Zulassungs- und Nachbesetzungssituation kann die Übertragbarkeit aber erheblich beeinflussen. Zu prüfen ist, welche Zulassung und welcher Versorgungsauftrag bestehen, ob ein Nachbesetzungsverfahren nötig ist und welche Leistungen an persönlichen Genehmigungen hängen.

Welche Methode ist die richtige?

Es gibt keine Universalformel. Bei der stark inhabergeführten Einzelpraxis kommt insbesondere das modifizierte Ertragswertverfahren in Betracht. Bei größeren MVZ mit zahlreichen angestellten Ärzten und zentralem Management können Ertragswert- oder DCF-Verfahren angelehnt an IDW S 1 sachgerechter sein. Entscheidend ist, woher die Ertragskraft kommt.

Wann braucht eine Praxis ein Gutachten?

Es gibt keine allgemeine Pflicht, bei jedem Praxisverkauf ein Gutachten einzuholen. Ein ausführlich dokumentiertes Gutachten wird wichtig, wenn der Wert gegenüber einer zweiten Partei oder einem Dritten nachvollziehbar begründet werden muss: bei gegensätzlichen Interessen, wenn Gericht, Zulassungsgremium, Finanzamt oder Bank über den Wert entscheiden oder auf ihn vertrauen, und wenn der Wert erhebliche Folgen hat. Zwei Beispiele: Beim Ausscheiden aus einer BAG steht dem Gesellschafter ohne abweichende Regelung eine dem Wert seines Anteils angemessene Abfindung zu (§ 728 BGB). Bei der Nachbesetzung im gesperrten Planungsbereich zählt der Verkehrswert; haben sich Abgeber und alle Bewerber auf einen Kaufpreis geeinigt, setzen die Zulassungsgremien keinen eigenen fest (BSG, B 6 KA 39/10 R).

Gilt die Ärztekammermethode noch?

Die Hinweise von Bundesärztekammer und KBV vom 9. September 2008 enthalten weiterhin wichtige Grundgedanken, bezeichnen sich aber selbst nicht als rechtsverbindliche Bewertungsnorm. Wirtschaftliche Parameter aus 2008, etwa Gehaltsannahmen, dürfen heute nicht ungeprüft fortgeschrieben werden.

Wird der Gerätewert zusätzlich angesetzt?

Das hängt von der Methode ab. Bei einer Ertragswert- oder DCF-Bewertung tragen betriebsnotwendige Geräte bereits zu den künftigen Überschüssen bei; den kompletten Gerätewert zusätzlich aufzuschlagen, kann zu einer Doppelzählung führen.

Welche Unterlagen werden benötigt?

Für eine erste Einschätzung noch nicht alle. Für die Bewertung typischerweise Jahresabschlüsse bzw. EÜR, aktuelle BWA, KV- und Privatabrechnungen, Fallzahlen und Umsatzstruktur, Personalübersicht, Anlagenverzeichnis, Mietvertrag, Zulassungen und Genehmigungen, bei BAG oder MVZ der Gesellschaftsvertrag sowie Angaben zu geplanten Investitionen.

Was kostet eine Praxisbewertung?

Wir arbeiten zum Festpreis. Eine Wertberechnung kostet ab 4.403 € inkl. USt. (3.700 € netto), eine gutachterliche Stellungnahme ab 11.543 € inkl. USt. (9.700 € netto), die Prüfung einer vorhandenen Bewertung ab 1.785 € inkl. USt. (1.500 € netto); ein Gutachten bieten wir zum Festpreis nach Umfang an. Unsere Vergütung ist unabhängig vom ermittelten Praxiswert.

Für wen arbeiten Sie – Abgeber oder Übernehmer?

Als Parteigutachter für eine Seite oder als neutraler Gutachter für beide gemeinsam, nie für beide gegeneinander. Interessenkonflikte prüfen wir vorab.

Wie vertraulich ist die Anfrage?

Ihre Angaben und Unterlagen verwenden wir nur für den Auftrag; auf Wunsch schließen wir eine Verschwiegenheitsvereinbarung. Ohne Ihre Zustimmung nehmen wir keinen Kontakt zu anderen Beteiligten auf. Für den ersten Kontakt brauchen wir weder den Namen der Praxis noch Unterlagen.
Sie müssen heute noch kein Gutachten beauftragen.

Lassen Sie zunächst klären, welche Bewertungstiefe für Ihre Praxis sinnvoll ist. Einige Stichpunkte genügen.

Rückmeldung am selben Werktag · vertraulich · Festpreis ab 4.403 € inkl. USt. (3.700 € netto) · unverbindlich

Sie bestimmen, wie der erste Kontakt erfolgt.

Vertraulich, auf Wunsch mit Verschwiegenheitsvereinbarung. Ohne Ihre Zustimmung nehmen wir keinen Kontakt zu anderen Beteiligten auf. Interessenkonflikte prüfen wir vorab.

Welche Praxis? (optional – hilft uns bei der Vorbereitung)

Oder direkt anrufen: 06835/9556730

Wählen Sie einen freien Termin im Kalender von Oliver Sonntag. Der Kalender öffnet sich erst nach Ihrem Klick, in einem neuen Tab bei Google.

Termin im Kalender auswählen

Für den ersten Kontakt benötigen wir weder den Namen Ihrer Praxis noch vertrauliche Unterlagen. Hinweise zum Datenschutz